Local & matériel

Multirisque cabinet d’hypnothérapeute

Votre cabinet porte tout votre chiffre d'affaires. Un dégât des eaux ou un vol, et plus d'endroit où recevoir : la multirisque couvre le lieu et son contenu.

Votre devis en 2 min

Un courtier spécialisé, réponse sous 24 h.

Demander mon devis

Gratuit et sans engagement

Les sinistres

Ce qui arrive vraiment dans un cabinet

Le dégât des eaux venu du dessus

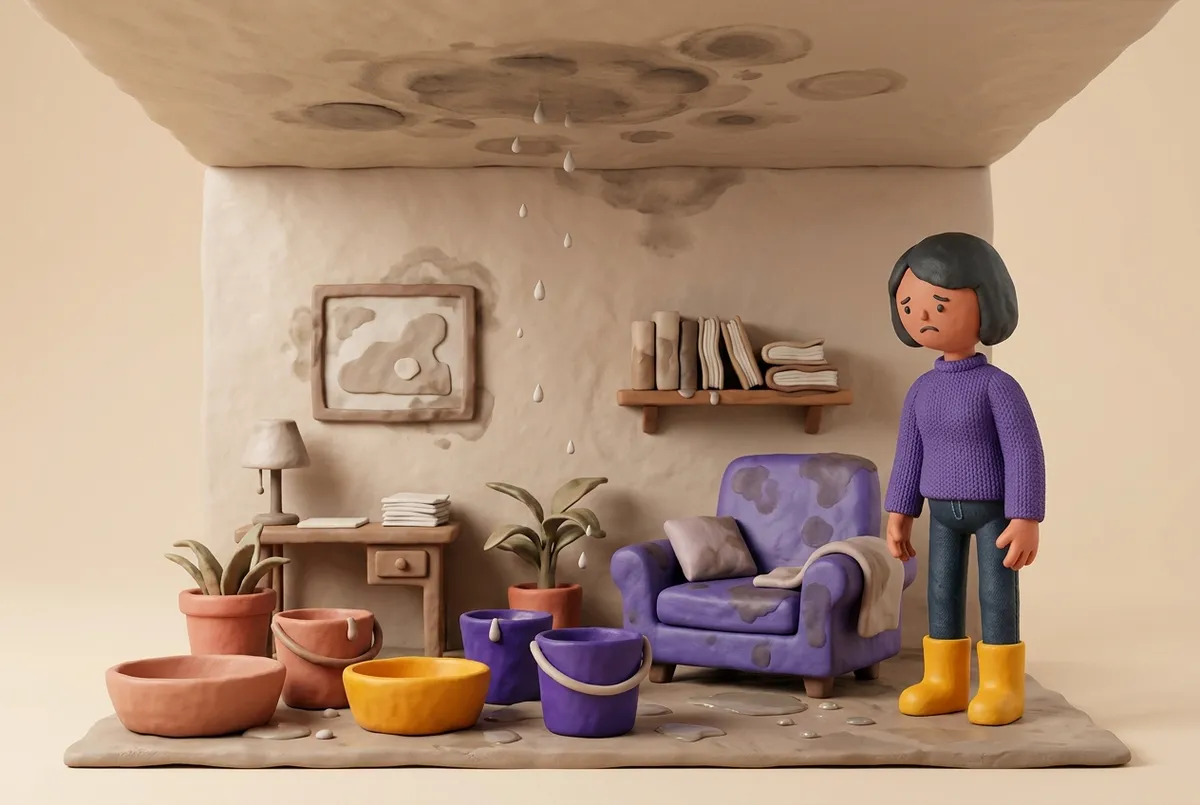
Une fuite chez le voisin du dessus détrempe le plafond, le fauteuil inclinable et une partie de votre bibliothèque. Le cabinet reste fermé trois semaines. La multirisque indemnise les biens et, si elle est prévue, la perte d'exploitation liée aux séances annulées.
Le vol par effraction

Une effraction pendant le week-end emporte l'ordinateur portable, l'enceinte et le casque audio. La garantie vol joue si les moyens de protection déclarés au contrat étaient bien en place : vérifiez ce que vous avez déclaré.

Le dommage causé au propriétaire

Un appareil laissé en charge provoque un départ de feu et endommage la cloison du local voisin. C'est votre responsabilité d'occupant qui est engagée : elle figure dans la multirisque, pas dans la RC Pro.

Ce que c’est

À quoi sert la multirisque d’un cabinet ?

Elle protège ce qui vous appartient et ce dont vous répondez, là où la RC Pro protège les autres.

✓ Multirisque cabinet

  • ✓Le local et ses aménagements
  • ✓Fauteuil, mobilier, matériel audio et informatique
  • ✓Votre responsabilité d’occupant envers le bailleur et les voisins
  • ✓La perte d’exploitation si vous ne pouvez plus recevoir

✕ RC Pro (contrat distinct)

  • ✕Les dommages causés à un client pendant une séance
  • ✕Les réclamations sur votre accompagnement
  • ✕Votre défense en cas de litige professionnel
  • ✕Vos revenus en cas d’arrêt de travail (→ prévoyance)
Multirisque professionnelle

Un seul contrat qui réunit l'assurance du local (incendie, dégât des eaux, tempête, bris de glace, vandalisme) et de son contenu (fauteuil, mobilier, matériel audio, informatique, bibliothèque).

Il ajoute la responsabilité d'occupant envers le propriétaire et les voisins, et souvent une perte d'exploitation si le lieu devient inutilisable.

Selon votre lieu

Cabinet, créneau loué, domicile, visio : qui assure quoi ?

La bonne réponse dépend moins de votre métier que du titre auquel vous occupez les murs.

Recevoir chez soi n’est pas neutre.

Un contrat d'habitation classique couvre votre vie privée. Dès que vous recevez de la clientèle chez vous, l'activité et les personnes reçues sortent du périmètre : il faut une extension professionnelle ou un contrat dédié. C'est le trou de garantie le plus fréquent chez les praticiens qui démarrent à domicile.

Votre situationCe qu’il vous fautLe point de vigilance
Cabinet en propre (bail professionnel)RC Pro + multirisque complèteLe bail impose presque toujours l’assurance et l’attestation annuelle
Créneau loué en cabinet partagéRC Pro + RC exploitation, contenu si vous laissez du matérielLe local est assuré par l’exploitant, pas votre responsabilité ni vos affaires
Exercice à votre domicileRC Pro + extension ou contrat pro dédiéUne assurance habitation classique ne couvre ni l’activité ni la réception de clientèle
Séances en visio uniquementRC Pro avec la pratique à distance déclaréeVérifiez la clause de territorialité si vous recevez des clients hors de France

Recevoir du public change tout : c’est le point que les contrats standards traitent le plus mal.

Votre cabinet protégé

Un courtier partenaire ajuste les garanties à votre local réel : bail, créneau loué ou domicile.

Obtenir mon devis
  • Local, mobilier et matériel
  • Responsabilité d’occupant
  • Perte d’exploitation en option
  • Devis gratuit et sans engagement

Bien choisir

Les points à vérifier avant de signer

Valeur du contenu
Faites la somme réelle : fauteuil, mobilier, audio, informatique, ouvrages. Sous-évaluer, c’est accepter une indemnisation réduite.
Réception de public
Le contrat doit mentionner que vous recevez de la clientèle dans les lieux.
Perte d’exploitation
La garantie qui compte le plus pour une activité solo : sans local, plus de séances.
Moyens de protection
Serrure, alarme : ce que vous déclarez conditionne la garantie vol.
Attestation annuelle
Votre bailleur ou le centre qui vous héberge la redemandera chaque année.
Couplage RC Pro
Souscrites ensemble, RC Pro et multirisque coûtent souvent moins cher que séparées.

Le prix

Combien coûte la multirisque d’un cabinet d’hypnothérapeute ?

Base de calcul
Surface du local, valeur du contenu déclarée, adresse, garanties optionnelles.
Ce qui fait monter
La perte d’exploitation, un contenu élevé, un rez-de-chaussée sur rue.
Ce qui fait baisser
Un créneau loué plutôt qu’un bail, une franchise plus élevée, le couplage avec la RC Pro.

La multirisque d'un petit local professionnel démarre autour de 15 €/mois et se situe le plus souvent entre 20 et 30 €/mois pour un cabinet d'une à deux pièces normalement équipé, soit environ 250 à 350 €/an. Ajoutée à la RC Pro, elle porte le budget d'un praticien installé à 25 à 40 €/mois.

Questions fréquentes

Questions fréquentes sur la multirisque du cabinet

La multirisque est-elle obligatoire ?
Aucune loi ne l'impose, mais votre bail professionnel, lui, l'exige presque toujours et le propriétaire vous réclamera l'attestation chaque année. Si vous louez un créneau, c'est le règlement du centre qui fixe les conditions.
La RC Pro couvre-t-elle mon local ?
Non. La RC Pro couvre les dommages causés aux autres ; votre local, votre fauteuil et votre matériel relèvent de la multirisque. Les deux se souscrivent souvent ensemble et se complètent.
Je loue un créneau dans un cabinet partagé : que dois-je assurer ?
Le local est assuré par celui qui l'exploite, mais ni votre responsabilité ni vos affaires. Il vous faut au minimum une RC Pro avec garantie exploitation, et une garantie contenu si vous laissez du matériel sur place.
J'exerce chez moi, mon assurance habitation suffit-elle ?
Non. Un contrat d'habitation couvre votre vie privée : dès que vous recevez de la clientèle, l'activité et les personnes reçues sortent du périmètre. Il faut une extension professionnelle ou un contrat dédié.
Qu'est-ce que la perte d'exploitation ?
La garantie qui compense votre chiffre d'affaires perdu quand un sinistre rend le cabinet inutilisable. Pour une activité solo, c'est souvent la garantie la plus utile du contrat.
Combien coûte cette multirisque ?
Environ 15 €/mois pour un petit local, 20 à 30 €/mois pour un cabinet normalement équipé. Couplée à la RC Pro, comptez 25 à 40 €/mois au total.

Prêt à vous couvrir ?

Protégez le lieu où vous recevez

Une multirisque calée sur votre local, son contenu réel et votre bail.

100 % gratuit
Sans engagement
2 minutes max